一、总体运行情况
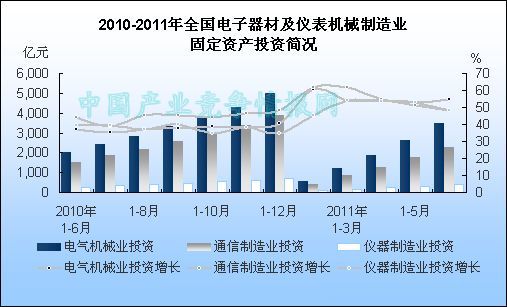
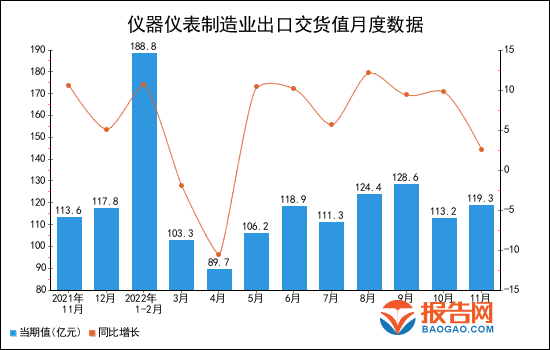
2022年1-11月,全国仪器仪表制造业出口交货值呈现总体平稳、韧性较强的特点。尽管面临外需波动、疫情散发等多重超预期因素影响,行业出口仍保持增长态势,但增速较上年同期有所放缓。据国家统计局数据显示,1-11月仪器仪表制造业出口交货值累计同比增长约5.5%,低于2021年同期两位数增长水平,反映出全球经济增长放缓、需求收缩对行业出口的传导效应逐步显现。
二、月度走势分析
从月度增速看,2022年仪器仪表制造业出口交货值同比增速呈前高后低、波动下行态势。上半年,受积压订单释放和外贸保稳提质政策发力支撑,1-4月出口交货值同比增速保持在7%以上;5-6月受国内疫情多点散发影响,部分企业生产交付受阻,增速回落至4%左右;三季度随着复工复产加快推进和产业链供应链修复,增速短暂回升至5.8%,但进入四季度后,外需走弱叠加高基数效应,10-11月增速回落至3%以下。整体看,月度增速中枢较2021年明显下移。
三、细分行业表现
仪器仪表制造业涵盖多个细分领域,出口表现分化明显。其中,光学仪器及眼镜制造、工业自动控制系统装置制造出口交货值保持较快增长,1-11月同比增速分别为8.2%和6.7%,主要受益于全球绿色低碳转型和智能制造需求带动;试验机、绘图计算及测量仪器制造出口增速相对平稳,同比增长约4.5%;而钟表与计时仪器制造出口交货值同比下降1.8%,主要受海外消费电子周期下行和传统钟表需求疲软影响。
四、重点区域贡献
从区域分布看,东部沿海地区仍是仪器仪表出口的主力军。浙江、广东、江苏三省合计贡献了全国仪器仪表制造业出口交货值的六成以上,1-11月同比分别增长6.8%、4.2%和5.5%。上海受疫情冲击较大,上半年出口交货值出现阶段性下降,随着下半年复工复产加快,累计降幅逐步收窄。中西部地区出口交货值基数较小但增速较快,四川、安徽同比分别增长12.5%和10.3%,产业转移和产能布局优化效应有所显现。
五、面临的主要问题
当前仪器仪表制造业出口面临三方面压力:一是外需收缩风险上升。全球经济下行压力加大,主要经济体制造业PMI持续位于收缩区间,企业反馈的新增出口订单指数连续多月低于荣枯线。二是行业竞争加剧。部分中低端仪器仪表产品同质化竞争明显,价格战挤压利润空间,出口企业议价能力偏弱。三是供应链与成本压力仍存。芯片等关键零部件供应虽有所缓解,但部分高端传感器、精密元器件仍依赖进口,物流成本和汇率波动对出口利润形成扰动。
六、趋势展望
展望2022年全年及2023年,仪器仪表制造业出口将延续承压前行、结构优化的态势。一方面,外需走弱和高基数效应将拖累出口增速中枢继续下移,2023年一季度出口可能面临阶段性负增长压力;另一方面,国家稳外贸政策持续加力,RCEP红利释放、跨境贸易便利化水平提升,以及企业对东南亚、中东等新兴市场开拓力度加大,将对出口形成一定支撑。预计2022年全年仪器仪表制造业出口交货值同比增长5%左右,2023年有望实现小幅正增长,出口结构将进一步向高技术含量、高附加值产品倾斜。